Condições mais leves
A garantia pode ajudar você a acessar valores maiores e juros menores que os de um crédito sem garantia em Maricá.
Em Maricá, o crédito com imóvel em garantia é uma das formas mais baratas de levantar dinheiro. Faça a simulação gratuita, receba propostas de bancos parceiros e escolha sem compromisso — de R$ 50.000 a R$ 3.000.000.
Simulação rápida e gratuita
Sem compromisso e sem impacto na sua análise de crédito.
Mais fôlego para seus planos
A garantia pode ajudar você a acessar valores maiores e juros menores que os de um crédito sem garantia em Maricá.
Acompanhamento do início ao fim, com clareza em cada etapa da análise.
Continue morando no imóvel, usando o veículo ou operando suas máquinas em Maricá durante o contrato.
Instituições parceiras
Conte o valor que procura em Maricá. Em seguida, nossa equipe solicitará as informações e os documentos necessários.
Seu perfil é encaminhado às instituições compatíveis para buscar propostas adequadas à sua necessidade.
Compare as condições recebidas, escolha a que mais combina com seus planos e conte com nosso apoio na contratação.
Entenda antes de contratar
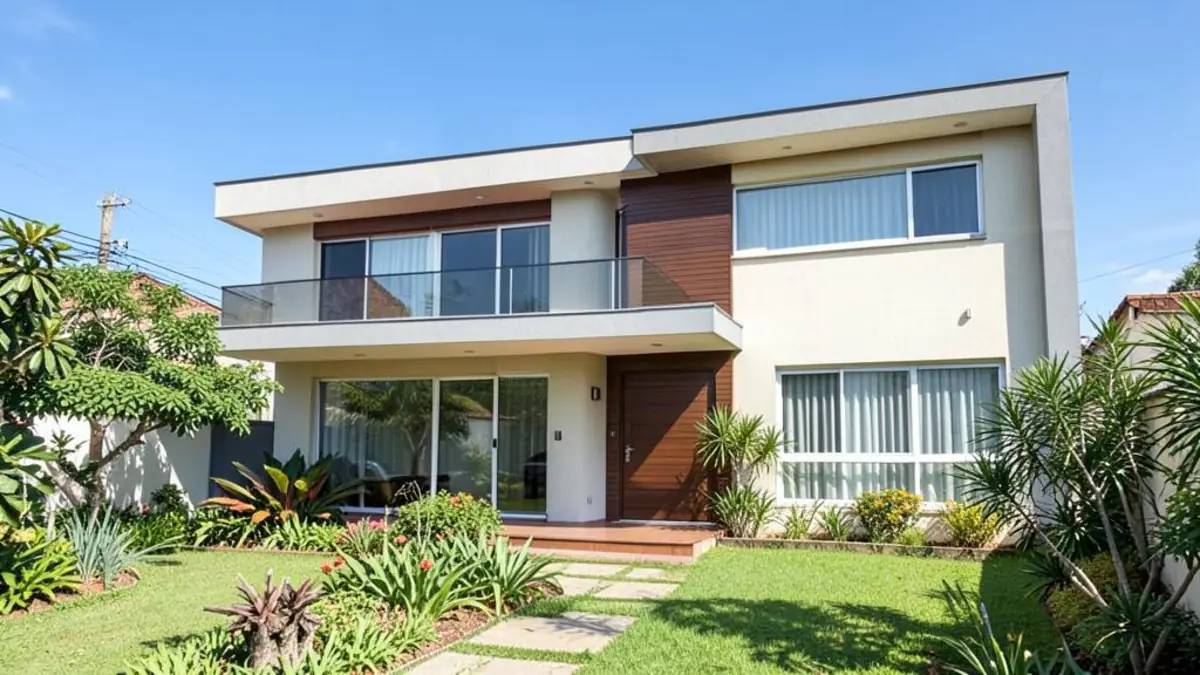
A garantia vale pelo que ela consegue valer no mercado local. Em Maricá — cidade com uma expansão imobiliária acelerada, comércio e turismo litorâneo — regiões como Centro e Itaipuaçu têm liquidez própria, e é isso que o avaliador considera ao dar um número ao seu imóvel.
Somando o cenário de casas e terrenos em valorização acelerada ao seu perfil de renda, conseguimos prever com boa precisão quais instituições fazem sentido para o seu empréstimo com garantia de imóvel e quais provavelmente não avançariam. Isso poupa tempo e evita consultas desnecessárias.
A lista muda de banco para banco, mas existe um conjunto básico: documento de identidade e CPF, comprovante de endereço em Maricá, comprovante de renda e os documentos do imóvel oferecido em garantia. Quando o pedido é feito por uma empresa, entram também contrato social, faturamento e documentos dos sócios.
Organizar isso antes encurta o processo. Documentação incompleta é o principal motivo de análise travada — não a falta de interesse do banco. Nossa equipe indica exatamente o que falta em cada etapa, para você não perder tempo com idas e vindas.
Tratores, colheitadeiras, caminhões, empilhadeiras, máquinas de produção e equipamentos médicos podem sustentar crédito. A avaliação considera marca, ano, horas de uso, manutenção e a facilidade de revenda do item.
Para produtores e empresas de Maricá, essa é uma via interessante: o equipamento continua produzindo enquanto garante a operação. É o mesmo princípio do crédito com imóvel em garantia com imóvel, aplicado ao ativo que gera receita no dia a dia.
Ao receber uma proposta de crédito com imóvel em garantia, pergunte: qual o CET anual, quanto pago no total, o que acontece se eu atrasar uma parcela, quais os custos para quitar antes do prazo e quanto tempo leva a baixa da garantia após a quitação.
Se as respostas vierem confusas, isso já é informação. Em Maricá há opções suficientes para você escolher uma instituição que explique tudo por escrito, sem pressa e sem pressão.
Os pedidos que chegam de Maricá costumam ter três destinos: trocar dívidas caras por uma parcela menor, injetar capital de giro em um negócio e financiar um projeto grande, como reforma, estudos ou a compra de um novo bem.
A troca de dívidas é o uso que mais salta aos olhos. Quem carrega cartão e cheque especial pode reunir tudo em uma única parcela com custo bem menor. O home equity não resolve mágica nenhuma, mas reorganiza o fluxo do mês e devolve previsibilidade ao orçamento.
Frente ao crédito pessoal, ao consignado privado e ao cartão, o crédito com imóvel em garantia costuma oferecer taxa menor e prazo maior, porque o risco da instituição cai. A contrapartida é o processo mais longo e a existência de uma garantia real.
Isso define quando cada linha faz sentido. Para uma necessidade pequena e urgente, um crédito rápido resolve. Para valores altos em Maricá, com necessidade de parcela leve, a garantia quase sempre sai na frente na comparação de custo total.
Documentação completa, garantia com valor de mercado bem acima do crédito pedido, renda comprovável e valor de parcela coerente com o orçamento: são esses quatro pontos que mais pesam na análise de empréstimo com garantia de imóvel.
Pedir menos do que o limite máximo possível também ajuda. Uma solicitação folgada em relação ao valor do imóvel costuma passar mais fácil e com condições melhores do que um pedido esticado até o teto.
A execução da garantia é o último recurso, não o primeiro. Diante de um atraso, o caminho normal é contato, negociação e, muitas vezes, renegociação do contrato de empréstimo com garantia de imóvel. Instituição nenhuma quer ficar com um imóvel para vender.
Ainda assim, o risco é real e precisa ser respeitado. É por isso que insistimos em uma parcela confortável e recomendamos avisar a instituição no primeiro sinal de dificuldade, em vez de esperar o acúmulo. Quem fala antes tem muito mais espaço para negociar.
Para pessoa física em Maricá, a análise gira em torno de renda, histórico e valor do imóvel. Para CNPJ, entram faturamento, tempo de atividade, setor e, com frequência, a garantia pessoal de um sócio somada à do bem.
A documentação também é diferente: a empresa apresenta contrato social, balanços ou faturamento recente e certidões. Em contrapartida, o crédito com imóvel em garantia para empresas costuma admitir valores maiores em relação à renda declarada de uma pessoa física.
Do seu jeito
Escolha seu bem, ajuste o valor e dê o primeiro passo. A proposta final depende da análise de crédito e da avaliação da garantia.
Tire suas dúvidas
Entenda as etapas antes de escolher uma proposta. Se ainda precisar de ajuda, fale com nossa equipe.
Falar no WhatsAppVeja todas as cidades atendidas em onde atendemos.